
Facilitar el acceso al efectivo, ampliar las operaciones bancarias de los actores económicos, estimular los pagos digitales y recuperar el papel del crédito y el ahorro forman parte de las transformaciones que implementa el sistema bancario y financiero cubano.
Durante el espacio televisivo Mesa Redonda, Juana Lilia Delgado Portal, presidenta del Banco Central de Cuba (BCC), explicó que las medidas persiguen avanzar hacia un sistema seguro, moderno, ágil y eficiente, capaz de responder con mayor calidad a las necesidades de personas naturales y actores económicos.
Entre los propósitos se encuentran reducir la presencialidad y las colas en las sucursales mediante el desarrollo de servicios digitales, facilitar el acceso al efectivo, generar nuevos productos financieros y lograr un mayor aprovechamiento de las cuentas bancarias.
Delgado Portal señaló que uno de los objetivos estratégicos es recuperar las funciones del peso cubano como medio de pago y cambio, unidad de cuenta y reserva de valor, proceso estrechamente relacionado con la recuperación de los equilibrios macroeconómicos.
En ese camino, explicó, también será necesario revisar las condiciones asociadas al ahorro y las tasas de interés, con el propósito de recuperar el atractivo de los depósitos en moneda nacional.
MAYOR ACCESO AL EFECTIVO Y NUEVAS DENOMINACIONES
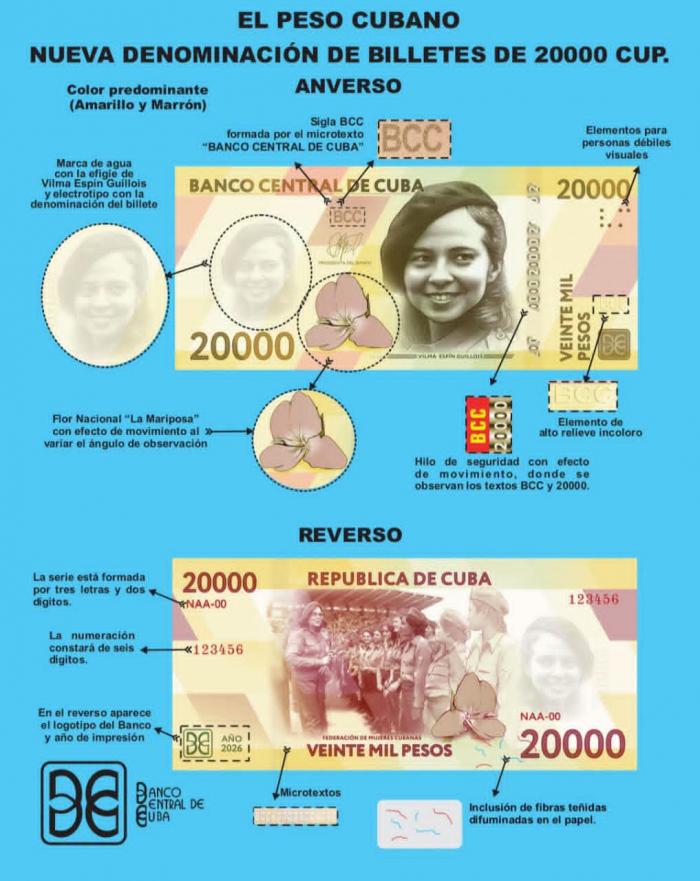
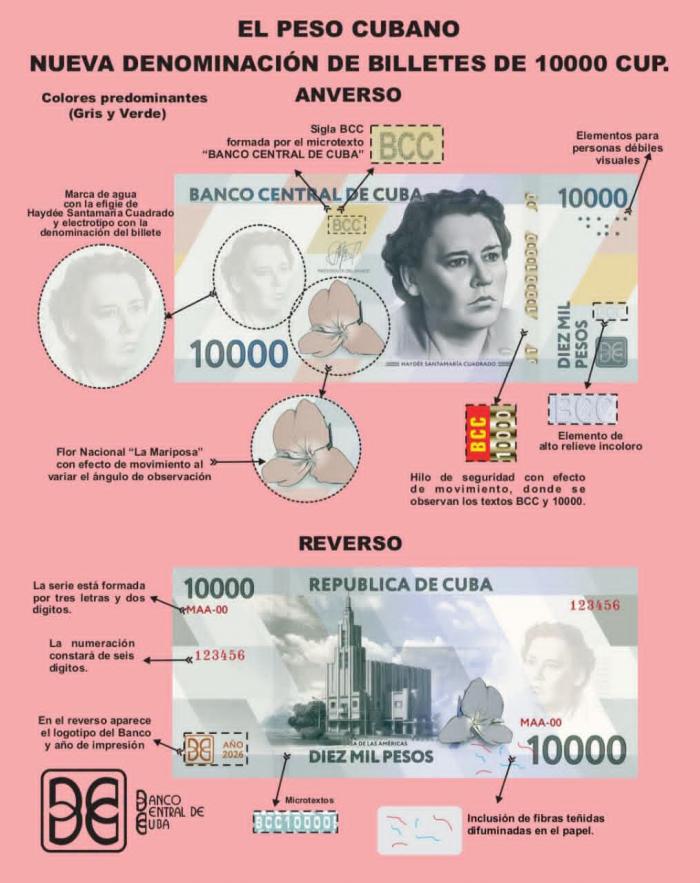
Como parte de las medidas para adecuar las denominaciones a las condiciones actuales de la economía, a partir de este 16 de septiembre comenzarán a circular billetes de 10 000 y 20 000 pesos cubanos.
El primero llevará la imagen de Haydee Santamaría, mientras el segundo tendrá la de Vilma Espín y ambas denominaciones se incorporan a las de 2 000 y 5 000 pesos que ya circulan en el país.
Por su parte, Ian Pedro Carbonell Karell, director del Sistema de Pagos del BCC, explicó que la introducción de billetes de mayor denominación ha permitido mejorar la disponibilidad de efectivo y comenzar a atender no solo las necesidades de la población, sino también las de los actores económicos estatales y no estatales.
Ello supone, añadió, pasar de un escenario en el cual fue necesario racionar el efectivo disponible a otro en el que las sucursales puedan conocer anticipadamente la demanda de sus clientes y organizar su entrega.
Para los actores económicos resulta fundamental realizar con antelación sus solicitudes de extracción, pues estas permiten a los bancos planificar la logística necesaria para disponer del efectivo requerido.
TRANSFERENCIAS Y PAGOS DIGITALES
Entre las medidas ya implementadas se encuentra el incremento del umbral para las transferencias entre cuentas de personas naturales, que pasó de 120 000 a 2.5 millones de pesos mensuales.
Carbonell Karell aclaró que esa cifra no constituye un límite para las transferencias y a partir de ese monto se requiere declarar el destino de la operación y cumplir los procedimientos establecidos.
El directivo explicó que el umbral anterior había quedado rezagado respecto al incremento de los precios y provocaba que numerosas operaciones requirieran la presencia del cliente en una sucursal.
Carbonell Karell informó que se trabaja para que las bonificaciones asociadas a los pagos electrónicos beneficien tanto al consumidor como al comercio que los acepta y las comisiones cobradas por las pasarelas de pago se reducen del 1.5 % al 0.8 %.
Otro de los objetivos es conseguir que la acreditación de las operaciones digitales se produzca en tiempo real, un proceso que explicó ya se ha logrado entre clientes y comercios pertenecientes a un mismo banco, y se trabaja para extenderlo a las operaciones entre diferentes bancos del sistema.
ACERCAR EL PAGO DE LAS JUBILACIONES
Entre las medidas de mayor impacto social se encuentra la búsqueda de alternativas para acercar el pago de las jubilaciones a los lugares de residencia de sus beneficiarios.
El propósito es que jubilados y pensionados puedan recibir el efectivo en comercios próximos a sus viviendas o, en determinados casos, en sus domicilios, disminuyendo la necesidad de acudir a las sucursales y permanecer durante largos periodos en las filas.
Para ello, el Banco Central y las instituciones bancarias desarrollaron una plataforma destinada a facilitar la afiliación de comercios y jubilados a esta modalidad.
Carbonell Karell señaló que ya existen experiencias en La Habana y otras provincias con actores económicos que han participado en su implementación.
NUEVOS PARTICIPANTES EN EL SISTEMA FINANCIERO
Asimismo, Alberto Quiñones Betancourt, vicepresidente del BCC, explicó que otra de las transformaciones persigue ampliar y capitalizar el sistema financiero mediante la incorporación de nuevos participantes y modalidades de capital, bajo la regulación y supervisión del Banco Central.
Entre los proyectos en marcha mencionó el Banco de Desarrollo y Fomento Agrícola, cuya creación se encuentra en su etapa final y que tendrá entre sus propósitos respaldar la producción agropecuaria, particularmente la de alimentos.
También se trabaja en nuevos mecanismos para estimular el ahorro mediante tasas de interés más atractivas y una mayor autonomía de los bancos comerciales para diseñar productos ajustados a sus necesidades y las de sus clientes.
Quiñones Betancourt confirmó, además, que continúa el trabajo para actualizar las regulaciones vinculadas con las criptomonedas y ampliar el uso de tecnologías, plataformas digitales e inteligencia artificial dentro del sistema financiero.
Recordó la posibilidad de que las personas naturales soliciten financiamiento para adquirir equipos y componentes vinculados con fuentes renovables de energía.
EN FUNCIONAMIENTO PRIMERA CASA DE CAMBIO PRIVADA
Como parte del programa piloto anunciado anteriormente, los directivos del BCC anunciaron que ya comenzó a funcionar la primera casa de cambio de gestión privada, bajo las regulaciones establecidas por el Banco Central.
Carbonell Karell destacó que, además de prestar el servicio para el cual fue autorizada, sus operaciones aportan información sobre transacciones efectivamente realizadas en el mercado.
Esos datos, precisó, no proceden de publicaciones en redes sociales ni de intenciones de compra o venta, sino de operaciones de cambio liquidadas y confirmadas.
La información obtenida constituye uno de los elementos que puede utilizar el Banco Central en la construcción de la tasa de cambio oficial correspondiente al denominado segmento 3, en el que se concentran principalmente las personas naturales y los actores económicos no estatales.
Las autoridades del BCC señalaron que la transformación será gradual y requerirá nuevas regulaciones, mayor digitalización y cambios en el funcionamiento de las instituciones, con el propósito de que los servicios bancarios respondan de forma más diferenciada a las necesidades de personas naturales, empresas estatales y actores económicos no estatales.
Fuente: Granma